El auge de los micropagos instantáneos y la adopción de fintech en América Latina
¿Un café pagado con el móvil y sin sorpresas?
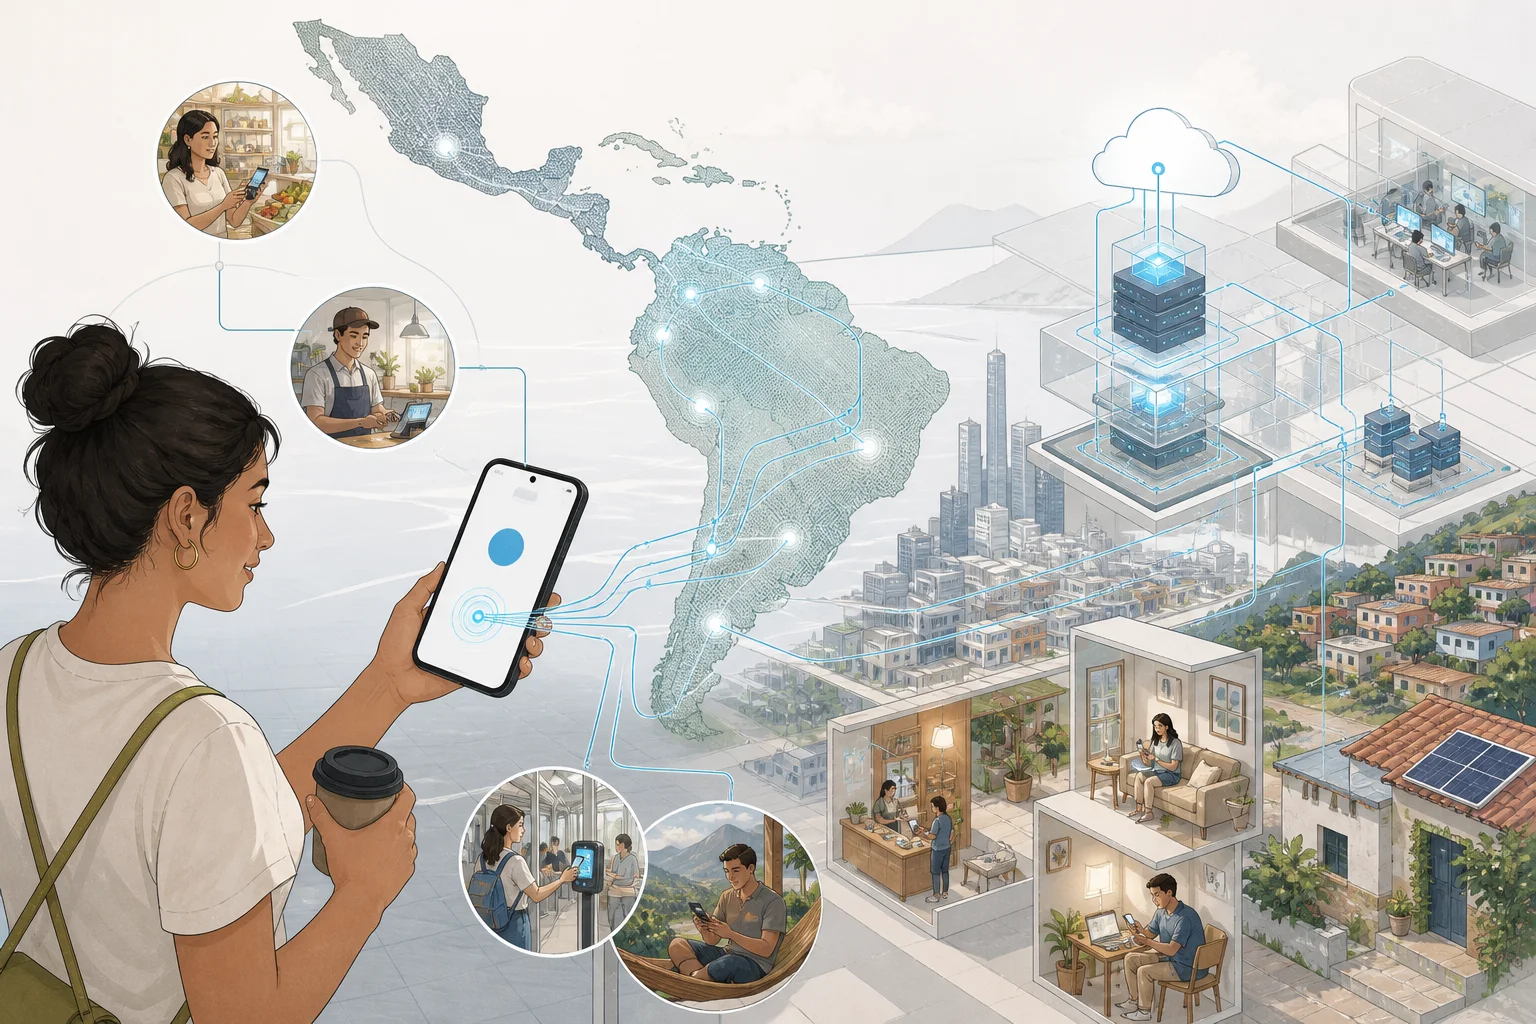
¿Alguna vez te has detenido a pensar por qué ya casi nadie saca la billetera para pagar un café, una recarga o el pan del día? En América Latina esa escena cotidiana cambió rápido, y la explicación combina tres factores: teléfonos inteligentes baratos y omnipresentes, rieles de pago instantáneo impulsados por bancos centrales y una generación que confía más en una aplicación que en un billete arrugado. El auge de los micropagos instantáneos y la digitalización del comercio menor no nació de una moda, sino de una necesidad concreta: mover montos pequeños muchas veces al día sin que las comisiones se coman el margen del vendedor. Si estás evaluando cómo encaja tu negocio o tu producto en ese cambio, conviene entender el mecanismo antes que la estadística. Vamos paso a paso: qué considera la industria un micropago, quién lo hace técnicamente posible y por qué la adopción fintech encontró en esta región un terreno tan fértil como desigual.
Evolución de los micropagos fintech en la región
-
Implementar códigos QR interoperables
Los comercios minoristas y vendedores informales sustituyen el efectivo por códigos estandarizados. Esta tecnología facilita cobrar montos pequeños de forma inmediata desde cualquier entidad financiera o billetera digital disponible.
-
Conectar rieles de pago instantáneo
Los bancos centrales y las cámaras de compensación desarrollan infraestructura en tiempo real. Esto permite procesar transacciones de bajo valor al instante, eliminando las esperas tradicionales de la banca convencional.
-
Reducir las comisiones por operación
La baja de costos transaccionales resulta fundamental para que los micropagos sean rentables. Los usuarios y pequeños negocios pueden realizar múltiples operaciones diarias sin que las tarifas ahoguen el margen comercial.
-
Fortalecer la seguridad antifraude
Las plataformas implementan protocolos avanzados de autenticación y monitoreo continuo. Proteger la confianza del consumidor diario garantiza la adopción masiva y sostenible de los servicios financieros digitales.
De billetes a códigos QR
En 2020 el Banco Central do Brasil lanzó Pix y, en pocos años, lo convirtió en el riel doméstico dominante del país: transferencias sin costo para personas físicas, disponibilidad permanente y liquidación en segundos. Ese diseño demostró algo decisivo para toda la región: si el riel es barato, inmediato e interoperable, la gente lo adopta incluso para montos mínimos. Otros mercados siguieron caminos propios. En Perú, Yape y Plin se disputaron el mismo bolsillo y luego empezaron a conversar entre sí; en Colombia, Nequi y Daviplata construyeron hábito en capas populares mientras el comercio aprendía a leer un QR en la vitrina. México apostó por CoDi dentro de SPEI, con adopción más lenta, y Argentina empujó Transferencias 3.0 junto al QR interoperable. La lección se repite en cada caso: no gana la billetera más vistosa, sino la que cobra menos y funciona siempre. El efectivo no desapareció; perdió el monopolio de lo pequeño.
Interoperabilidad, el nudo que aprieta
Pix funciona porque el banco central definió un directorio de cuentas y reglas comunes; sin eso, cada entidad sería una isla. En América Latina la discusión se trasladó a tres frentes: enlaces entre billeteras, lectura de QR bajo un mismo estándar y apertura de datos financieros mediante open finance. La interoperabilidad no es solo técnica: obliga a acordar tarifas, responsabilidades ante fraude y reglas de reversión cuando algo sale mal. Cuando falta, el usuario termina con seis aplicaciones y saldo repartido en todas; cuando existe, el micropago se vuelve un gesto invisible que nadie cuestiona. Brasil avanzó con interfaces estandarizadas y un modelo de iniciación de pagos; México lo intentó con CoDi sobre SPEI. Los proyectos en curso apuntan a lo mismo: que cualquier cuenta pueda pagar a cualquier otra sin fricción y sin costo relevante. Ese es el umbral donde la adopción deja de depender de la marca de la billetera y pasa a depender de la red.
Condiciones y adopción de micropagos instantáneos en la región
| Aspectos clave | Requisitos y normas | Impacto y operaciones |
|---|---|---|
| Uso masivo de teléfonos inteligentes baratos | Dispositivos móviles accesibles para toda la población | Facilita pagos cotidianos sin usar efectivo |
| Rieles de pago impulsados por bancos centrales | Infraestructura financiera interoperable y regulada | Garantiza transferencias inmediatas de montos bajos |
| Digitalización del comercio menor e informal | Adopción de códigos QR en comercios | Permite cobros digitales sin comisiones excesivas |
| Seguridad contra fraudes y estafas | Normas estrictas de protección al usuario | Fortalece la confianza diaria en las aplicaciones |
¿Cuánto cuesta realmente cada operación?
Cada vez que alguien paga dos dólares con tarjeta, una parte se va en comisiones de intercambio, adquirencia y procesamiento. En un ticket alto eso se absorbe; en un café, una propina o una recarga, mata el margen. Ahí es donde el auge de los micropagos instantáneos y la presión competitiva de las fintech reordenan la economía del comercio: una transferencia sobre un riel instantáneo suele tener un costo marginal muy inferior al de una operación con tarjeta de crédito.
- Riel instantáneo: costo bajo por operación y liquidación en segundos.
- Tarjeta: comisión porcentual, incentivos y contracargos.
- Efectivo: costo logístico de manejo, transporte y vuelto.
Pero barato no equivale a gratis: alguien paga la infraestructura, la conciliación, el soporte y el fraude. La pregunta útil para cualquier negocio no es cuánto descuenta la aplicación, sino cuánto cuesta el dinero que efectivamente entra a la caja.
Normas que abren o cierran puertas
La regulación en la región dejó de ser un freno para volverse, en varios países, el acelerador del fenómeno. México aprobó su ley fintech en 2018 y creó un marco para instituciones de fondos de pago electrónico; Perú consolidó el modelo de dinero electrónico bajo supervisión de la SBS; Colombia habilitó un sandbox regulatorio para probar productos con usuarios reales y límites acotados. Tres decisiones técnicas explican buena parte de la diferencia entre mercados: qué tan exigente es el proceso de conocimiento del cliente, qué límites por operación y por mes se aplican a las cuentas de pago simplificadas y cuánta información deben compartir las entidades con terceros. Un marco proporcional permite que un emprendedor cobre con QR sin montar una estructura bancaria; un marco rígido lo empuja de vuelta al efectivo. La discusión pendiente en casi toda la región es la misma: cómo exigir prevención de lavado sin expulsar a quien mueve montos pequeños todos los días.
Preguntas frecuentes sobre micropagos y fintech
¿Cómo se explica <b>el auge de los micropagos instantáneos y la</b> digitalización en la región?
¿Por qué surge la necesidad de mover montos pequeños muchas veces al día?
¿Qué factores determinan el cambio rápido en los hábitos de pago de América Latina?
¿Cuándo se consolidará definitivamente esta nueva era de transacciones digitales y fintech?
El mostrador informal también cobra digital
En una ferretería de barrio o en un puesto de mercado, el QR pegado con cinta adhesiva fue la puerta de entrada al sistema financiero. Ese detalle importa porque una porción enorme del empleo y del comercio latinoamericano opera en la informalidad, sin terminales costosas ni contratos corporativos. Las adquirentes y agregadores entendieron el punto: ofrecen cobro por QR, terminales Android de bajo costo, conciliación automática y liquidación diaria a una cuenta de pago, con tarifas que compiten contra el vuelto en efectivo. Mercado Pago, Getnet, Rede, Kushki y dLocal disputan ese mostrador con estrategias distintas, y la diferencia rara vez está en la aplicación: está en la red de agentes, el soporte en horario comercial y la capacidad de resolver un pago que no aparece. Para el vendedor, el beneficio real no es la tecnología sino tres cosas concretas: menos riesgo de robo, registro de ventas y un historial que más adelante puede convertirse en crédito.
Fraude: la confianza se gana a diario
El mismo riel que devuelve dinero en segundos permite vaciar una cuenta en segundos. El auge de los micropagos instantáneos y la adopción fintech ampliaron la superficie de ataque: clonación de aplicaciones, phishing por mensajería, robo de SIM y cuentas mula que reciben y dispersan fondos antes de que el usuario reaccione. La respuesta del sector se apoya menos en el monto y más en el comportamiento: autenticación reforzada, biometría en el dispositivo, vinculación del equipo, límites dinámicos según historial y reglas antifraude evaluadas en milisegundos. Dos palancas resultan decisivas. La primera es la velocidad de reversión y la calidad del reporte: recuperar el dinero depende de que el banco receptor actúe rápido. La segunda es el intercambio de señales entre entidades, porque el defraudador que hoy opera en una billetera mañana prueba en la competencia. Sin confianza, el micropago pierde su única ventaja real frente al efectivo.
La próxima década se define ahora
Con el riel resuelto, la competencia se traslada a lo que se construye encima. Pix Automático, Bre-B en Colombia y las ampliaciones de open finance empujan tres frentes concretos: cobros recurrentes de bajo monto, financiamiento integrado en el punto de venta y scoring crediticio basado en flujos de pago reales. El comercio ya no solo cobra: suscribe, cobra cuotas pequeñas, ofrece seguro y liquida al instante. También asoman las remesas y los pagos transfronterizos, donde las stablecoins y los corredores digitales presionan un mercado históricamente caro. La pregunta abierta es si la región consolidará rieles nacionales conectados entre sí o repetirá la fragmentación de las billeteras en una escala mayor. Para quien diseña productos, la ventaja sostenible no estará en la interfaz: estará en la liquidación, el costo por operación y la capacidad de resolver disputas sin fricción.